


Waarom een financieel adviseur inhuren in België? Verbeter uw cashflow en winstgevendheid.

Een bedrijf kan op papier winst maken, maar toch moeite hebben om de btw, huur, leveranciers, personeel of sociale premies op tijd te betalen. Die kloof tussen de boekhoudkundige winst en de beschikbare liquide middelen is een van de belangrijkste redenen waarom ondernemers financieel advies inwinnen.
In België is de uitdaging van praktische aard. BTW-aangiften, vooruitbetalingen van belastingen, loonkosten, indexering, sociale premies, vertraagde betalingen van klanten en financieringskeuzes hebben allemaal invloed op hoeveel geld er op de bank overblijft. Voor particulieren doet zich hetzelfde probleem in een andere vorm voor: hypotheekbeslissingen, fiscale planning, pensioenopbouw, beleggingsrisico's en de keuze om als zelfstandige te gaan werken, hebben allemaal financiële gevolgen op de lange termijn.
Een financieel adviseur helpt om al die verschillende factoren om te zetten in een helder plan. Het doel is niet abstract 'vermogensbeheer'. Het gaat om betere financiële beslissingen, een stabielere cashflow en een hogere winstgevendheid.
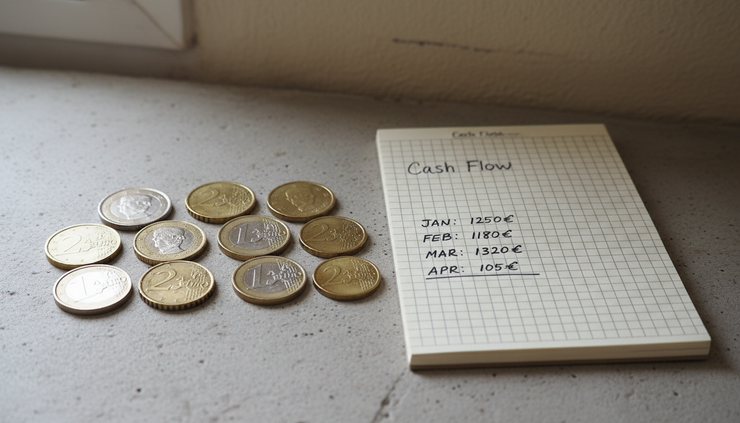
Kasstroom en winstgevendheid zijn aan elkaar gerelateerd, maar ze zijn niet hetzelfde.
De winstgevendheid meet of de inkomsten gedurende een bepaalde periode hoger zijn dan de kosten. De kasstroom meet of er voldoende geld beschikbaar is wanneer betalingen verschuldigd zijn.
Dat verschil is belangrijk in België, omdat veel financiële verplichtingen hun eigen tijdschema volgen. BTW kan verschuldigd zijn voordat een klant een factuur betaalt. Sociale premies voor zelfstandigen worden per kwartaal ingehouden. Bedrijven moeten mogelijk vooruitbetalingen doen om belastingverhogingen te voorkomen. Werknemers moeten worden betaald, zelfs als klanten te laat betalen.
Een eenvoudig voorbeeld illustreert het probleem.
Een Belgisch mkb-bedrijf stuurt in maart een grote factuur. De verkoop verbetert de omzet en winst voor dat kwartaal. Als de klant na 60 dagen betaalt, moet het bedrijf mogelijk nog leveranciers, lonen, huur, btw en sociale premies betalen voordat het geld binnenkomt. De boekhouding ziet er gezond uit, maar het banksaldo vertelt een ander verhaal.
Winst is een resultaat. Cashflow is een kwestie van timing. Een financieel adviseur werkt aan beide.
Financieel advies helpt door vragen te beantwoorden zoals:
In welke maanden treedt doorgaans een financiële druk op?
Welke klanten betalen het vaakst te laat?
Welke producten of diensten hebben de beste winstmarge na aftrek van alle werkelijke kosten?
Hoeveel geld moet er opzijgezet worden voor btw, belastingen en sociale premies?
Is een lening, kredietlijn, leasecontract of kapitaalinjectie de juiste financieringsoptie?
Dit zijn geen theoretische vragen. Ze hebben gevolgen voor het vermogen van de eigenaar om salaris op te nemen, te investeren, personeel aan te nemen of aan het einde van de maand goed te slapen.
Wat een financieel adviseur daadwerkelijk doet
Een goede adviseur doet meer dan alleen de jaarrekening eens per jaar controleren. Het werk is toekomstgericht. Het verbindt boekhouding, belastingen, financiering, prijsstelling en persoonlijke doelen met elkaar.
Voor ondernemers en mkb'ers begint financieel advies vaak met drie documenten:
Een kasstroomprognose
Een winst- en verliesoverzicht per activiteit, klant of product.
Een analyse van de balans om inzicht te krijgen in schulden, werkkapitaal en reserves.
Van daaruit gaat de adviseur op zoek naar patronen. Misschien groeit de omzet, maar nemen de vorderingen sneller toe. Misschien biedt het bedrijf ruime betalingstermijnen aan klanten, terwijl leveranciers snelle betaling eisen. Misschien baseert de eigenaar zijn prijzen op die van concurrenten, in plaats van op de werkelijke kosten van arbeid, materialen, stilstand, retouren en administratie.
Voor particulieren is het proces vergelijkbaar, maar de focus verschuift. Een financieel adviseur kan kijken naar inkomensstabiliteit, hypotheekcapaciteit, pensioensparen, verzekeringsbehoeften, belastingdruk, beleggingsrisico's en de gevolgen van het starten van een eigen bedrijf of het oprichten van een onderneming.
Dit is waar de vraag 'Waarom een financieel adviseur inschakelen om de cashflow en winstgevendheid in België te verbeteren?' heel relevant wordt. De waarde zit hem in betere beslissingen vóórdat er geld wordt geïnvesteerd, niet in het achteraf corrigeren van fouten.
De belangrijkste voordelen van financieel advies voor Belgische mkb's
Financieel advies is het meest nuttig wanneer het cijfers koppelt aan beslissingen. Rapporten alleen verbeteren de winstgevendheid niet. Beslissingen wel.
Zakelijk probleem | Hoe een adviseur helpt | Praktisch resultaat |
Late betalingen van klanten | Bespreking van betalingsvoorwaarden, herinneringen, aanbetalingen en kredietrisico. | Minder geld vastzitten in onbetaalde facturen |
Lage marges | Berekent de werkelijke kosten per product, project of dienst. | Betere prijzen en minder verliesgevende banen |
BTW-druk | Plant btw-reserves en rapportagecycli | Minder verrassingen wanneer betalingen verschuldigd zijn. |
Financieringsbehoeften | Vergelijkt kredietlijnen, leningen, leasing en eigen vermogen. | Financiering die aansluit op de kascyclus |
Vergoeding van de eigenaar | Het boek bespreekt de gevolgen voor salaris, dividend, secundaire arbeidsvoorwaarden en belastingen. | Een evenwichtiger balans tussen privé- en bedrijfsinkomen |
Groeiplannen | Test scenario's voor personeelswerving, uitrusting of uitbreiding. | Groei die het werkkapitaal niet uitput. |
Belgische mkb's hebben vaak te maken met een mix van lokale regelgeving en marktdruk. Bedrijven dienen over het algemeen jaarrekeningen in bij de Nationale Bank van België, terwijl btw- en belastingverplichtingen worden geregeld door Belgische instanties zoals FOD Financiën. Afhankelijk van de rechtsvorm, de sector en de omvang van het bedrijf kunnen de details variëren.
Daarom kan algemeen advies riskant zijn. Een winkel in Luik, een adviesbureau in Brussel, een aannemer in Antwerpen en een e-commercebedrijf dat in de hele EU verkoopt, hebben mogelijk allemaal verschillende manieren nodig om hun geldstromen te beheren.
Toch geldt hetzelfde principe: geld moet worden gepland voordat het urgent wordt.

Een betere cashflow begint met inzicht.
Veel problemen met de cashflow komen voort uit een gebrek aan inzicht in de toekomst, en niet zozeer uit tegenvallende verkoopcijfers. Een ondernemer kent wellicht de omzet, maar weet niet hoeveel geld er over zes weken beschikbaar zal zijn.
Een financieel adviseur maakt vaak gebruik van een doorlopende prognose. Dit is een eenvoudig maar krachtig hulpmiddel. Het houdt doorgaans de verwachte inkomsten, de verwachte uitgaven en het saldo aan het einde van elke week of maand bij.
Een nuttige weersverwachting omvat:
De facturen voor de klant zijn al verzonden.
Verwachte toekomstige verkopen
Facturen van leveranciers
Huur, nutsvoorzieningen, verzekeringen en leningafbetalingen
Loon- en sociale zekerheidskosten
BTW, vennootschapsbelasting en andere belastingbetalingen
Aankoop van voorraden of uitgaven aan apparatuur
Opnames of dividenduitkeringen door de eigenaar
Het gaat er niet om de toekomst perfect te voorspellen. Het gaat erom problemen vroeg genoeg te signaleren om actie te kunnen ondernemen.
Als de prognose bijvoorbeeld een liquiditeitstekort in mei laat zien, heeft het bedrijf in maart mogelijk verschillende opties:
Jaag achterstallige facturen sneller na
Vraag een aanbetaling voor nieuw werk
Stel niet-essentiële uitgaven uit.
Onderhandel over de levertijden van de leverancier.
Gebruik een bestaande kredietlijn zorgvuldig.
Aankoop van aandelen aanpassen
Bekijk de eigenaarstekeningen voor die periode.
Als het liquiditeitstekort in mei aan het licht komt, zijn de opties beperkter en meestal duurder.
De winstgevendheid verbetert wanneer de prijs de volledige kosten weerspiegelt.
Veel Belgische mkb-bedrijven gaan niet failliet door een gebrek aan klanten. Ze hebben het moeilijk omdat ze verkopen tegen prijzen die na aftrek van alle kosten onvoldoende winstmarge opleveren.
Een financieel adviseur kan helpen bij het berekenen van de werkelijke kosten van het leveren van een product of dienst. Dat omvat directe kosten, zoals materialen en onderaannemers, maar ook indirecte kosten, zoals administratie, verzekeringen, transport, huur, software, onderhoud van apparatuur, oninbare vorderingen, training en tijd besteed aan onbetaalde voorbereiding.
Voor dienstverlenende bedrijven kan tijdregistratie zeer verhelderend zijn. Een consultant kan bijvoorbeeld een vast bedrag in rekening brengen voor een project dat winstgevend lijkt, maar vervolgens ontdekken dat herzieningen, vergaderingen, reizen en administratie het effectieve uurtarief verlagen. Een bouwbedrijf kan een goede marge behalen op materialen, maar geld verliezen door herwerk, stilstand of trage betalingen.
Voor productgerichte bedrijven is voorraadbeheer cruciaal. Te veel voorraad legt beslag op liquide middelen. Te weinig voorraad kan leiden tot gemiste verkopen of extra kosten voor spoedleveringen. Een financieel adviseur kan helpen de juiste balans te vinden tussen beschikbare middelen en een gedegen beheer van de liquide middelen.
Werkzaamheden gericht op winstgevendheid leiden vaak tot praktische veranderingen:
Het verhogen van prijzen waar de waarde dat rechtvaardigt
Aanbiedingen met lage marges schrappen of herontwerpen
Het in rekening brengen van aanbetalingen of betalingen in termijnen
Winstgevende klanten onderscheiden van kostbare klanten
Het verminderen van afval, retourzendingen of herstelwerkzaamheden.
Het brutowinstmarge vaker dan eens per jaar meten
Kleine prijswijzigingen kunnen een groot effect hebben, omdat ze vaak direct doorwerken in de winst. Een prijsverhoging van 3% kan een groter verschil maken voor het bedrijfsresultaat dan een veel grotere omzetstijging, vooral wanneer de productiecapaciteit beperkt is.

Financieel advies vermindert onaangename verrassingen op het gebied van belastingen en wet- en regelgeving.
België kent gedetailleerde belasting- en sociale zekerheidsregels. Geen enkele adviseur kan de complexiteit volledig wegnemen, maar een goede adviseur kan het wel voorspelbaar maken.
Voor mkb-bedrijven kan het advies betrekking hebben op:
Registratie- en rapportageritme voor de btw
Aftrekbare en niet-aftrekbare kosten
Vooruitbetalingen van belasting
Bedrijfsbelastingplanning
Directeursbeloning
Dividenden en reserves
Investeringsaftrek waar van toepassing
Financieringsstructuur en rentekosten
Voor zelfstandigen omvat de planning vaak zaken als driemaandelijkse sociale premies, inkomstenbelasting, beroepskosten, pensioenregelingen, verzekeringen en de keuze om als eenmanszaak of via een vennootschap te werken.
Het standaard vennootschapsbelastingtarief in België bedraagt doorgaans 25%, met een verlaagd tarief van 20% over de eerste € 100.000 aan belastbare winst voor in aanmerking komende kleine ondernemingen, onder bepaalde voorwaarden. Alleen al dit detail laat zien waarom advies op maat moet zijn. De beste structuur hangt af van het winstniveau, de beloningsbehoeften, de toekomstige investeringsplannen en de persoonlijke situatie.
Diezelfde voorzichtigheid is geboden bij de btw. Sommige bedrijven kunnen per kwartaal aangifte doen, terwijl andere maandelijks aangifte doen. Grensoverschrijdende verkopen, de verleggingsregeling en gemengde belastbare activiteiten kunnen de situatie veranderen. Een adviseur kan samenwerken met een accountant of belastingdeskundige, zodat cashflowplanning en belastingplanning op elkaar zijn afgestemd.
Dit artikel dient uitsluitend ter informatie en is geen vervanging voor persoonlijk financieel, fiscaal, boekhoudkundig of juridisch advies.
Ook particulieren hebben baat bij financieel advies.
De vraag is niet alleen relevant voor bedrijfsdirecteuren. Ook particulieren in België staan voor financiële keuzes met langetermijngevolgen.
Een financieel adviseur kan helpen wanneer iemand:
Een huis kopen
Een hypotheek afsluiten
Beginnen met freelance werk
Overstappen van werknemer naar zelfstandige
Beleggen van spaargeld
Pensioeninkomen plannen
Een erfenis ontvangen
Kinderen financieel ondersteunen
Het combineren van privé- en professionele activa
Een persoon die bijvoorbeeld van plan is om als zelfstandige aan de slag te gaan, zal zich wellicht richten op het verwachte inkomen. Een adviseur zal echter ook kijken naar onregelmatige maanden, sociale premies, belastingreserves, verzekeringen, de impact op het pensioen en noodspaarrekeningen. Deze bredere kijk kan een veelgemaakte fout voorkomen: het bruto-inkomen gelijkstellen aan besteedbaar inkomen.
Voor ondernemers zijn privé- en bedrijfsfinanciën onlosmakelijk met elkaar verbonden. Als de cashflow van het bedrijf zwak is, kan de eigenaar zijn persoonlijke inkomen verlagen of privéspaargeld aanspreken. Als de eigenaar hoge persoonlijke verplichtingen heeft, kan het bedrijf onder druk komen te staan om te vroeg dividend of salaris uit te keren. Advies helpt om deze twee zaken gescheiden te houden, terwijl beide realistisch blijven.
Wanneer het verstandig is om een adviseur in te huren
Soms is extern advies nuttiger dan andere. Wachten tot het geld krap is, beperkt de waarde ervan. Advies komt het beste van pas vóór een belangrijke beslissing.
Een goede timing omvat:
Voordat je een bedrijf start
Een adviseur kan de prijsstelling, de verwachte kosten, de btw-behandeling, de financieringsbehoeften en de persoonlijke buffer van de eigenaar testen.
Voordat u personeel in dienst neemt
De loonadministratie brengt vaste verplichtingen met zich mee. In België omvatten loonkosten meer dan alleen het nettosalaris, waardoor de totale werkgeverskosten zorgvuldig gepland moeten worden.
Voordat u apparatuur of onroerend goed koopt
De keuze tussen kopen, leasen, huren of financieren heeft gevolgen voor de belastingen, de cashflow en het risico.
Voordat we uitbreiden
Groei kost vaak geld. Meer omzet kan leiden tot meer voorraad, meer personeel, meer debiteuren en een hogere btw-druk.
Wanneer de winst stijgt, maar de kasstroom niet.
Dit is een waarschuwingssignaal. Het kan wijzen op achterstallige betalingen, een oplopende voorraad, lage winstmarges, problemen met de belastingaangifte of opnames door de eigenaar.
Wanneer persoonlijke en zakelijke financiën elkaar overlappen
Dit is gebruikelijk voor ondernemers. Er zijn duidelijke regels nodig, geen giswerk.
Hoe kies je een financieel adviseur in België?
De juiste adviseur hangt af van het type beslissing. Bij een complexe fiscale kwestie voor een bedrijf is mogelijk een accountant of belastingadviseur nodig. Voor beleggingsadvies is wellicht een professional met de juiste bevoegdheid vereist. In België kunnen professionals zoals accountants en belastingadviseurs aangesloten zijn bij het Instituut voor Belastingadviseurs en Accountants, bekend als de ITAA. Financiële dienstverlening en beleggingsgerelateerde activiteiten vallen mogelijk onder de regelgeving van de FSMA.
Stel duidelijke vragen voordat je met iemand gaat samenwerken:
Welk type cliënten adviseren ze doorgaans?
Werken ze met mkb's, particulieren of beide?
Hoe worden ze betaald?
Ontvangen ze commissies?
Welke kwalificaties of registraties bezitten zij?
Zullen ze indien nodig contact opnemen met de accountant, de bank of de notaris?
Welke rapporten of prognoses zullen ze verstrekken?
Hoe vaak wordt het plan herzien?
Goed advies moet begrijpelijk zijn. Als de uitleg vol vakjargon staat, vraag dan om een eenvoudigere versie. De taak van de adviseur is om beslissingen te verduidelijken, niet om financiën ingewikkelder te maken.
Hoe succes eruitziet na goed financieel advies
Het resultaat van financieel advies moet zichtbaar zijn in de dagelijkse beslissingen. Een ondernemer moet weten welke maanden krap zijn, welke klanten traag betalen, welke diensten echt winstgevend zijn en hoeveel er gereserveerd moet worden voor belastingen en btw. Een particulier moet de gevolgen van een hypotheek, belegging, pensioenregeling of inkomstenplan voor zelfstandigen begrijpen voordat hij of zij een overeenkomst ondertekent.
Succes kan er als volgt uitzien:
Minder onaangename verrassingen bij betalingen.
Een kasreserve voor belastingen en btw.
Snellere incasso van facturen
Betere prijzen
Minder afhankelijkheid van noodleningen
Duidelijkere vergoeding voor de eigenaar
Beslissingen nemen met meer zelfvertrouwen
Een realistisch groeiplan
Het grootste voordeel is controle. Financiële beslissingen worden niet langer reactief. De kasstroom wordt gepland. De winstgevendheid wordt meetbaar. Groei wordt veiliger.
Een financieel adviseur inhuren in België is niet alleen weggelegd voor grote bedrijven of vermogende particulieren. Het is nuttig wanneer de kosten van een verkeerde beslissing hoger zijn dan de kosten van deskundig advies. Voor veel ondernemers en particulieren komt dat moment eerder dan ze denken.


Opmerkingen