


Pourquoi faire appel à un conseiller financier en Belgique ? Améliorez votre trésorerie et votre rentabilité.

Une entreprise peut afficher un bénéfice comptable et pourtant avoir des difficultés à payer à temps la TVA, le loyer, les fournisseurs, les salaires ou les cotisations sociales. Cet écart entre le bénéfice comptable et la trésorerie disponible est l'une des principales raisons pour lesquelles les entrepreneurs sollicitent des conseils financiers.
En Belgique, le défi est d'ordre pratique. Les déclarations de TVA, les acomptes provisionnels d'impôt sur le revenu, les charges salariales, l'indexation, les cotisations sociales, les retards de paiement des clients et les choix de financement influent tous sur le montant de trésorerie disponible. Pour les particuliers, ce même problème se manifeste différemment : les décisions relatives aux prêts immobiliers, la planification fiscale, l'épargne-retraite, le risque d'investissement et le choix de devenir indépendant ont tous des conséquences financières à long terme.
Un conseiller financier aide à transformer ces éléments interdépendants en un plan clair. L'objectif n'est pas une simple « gestion de patrimoine », mais de meilleures décisions financières, un flux de trésorerie plus stable et une rentabilité accrue.
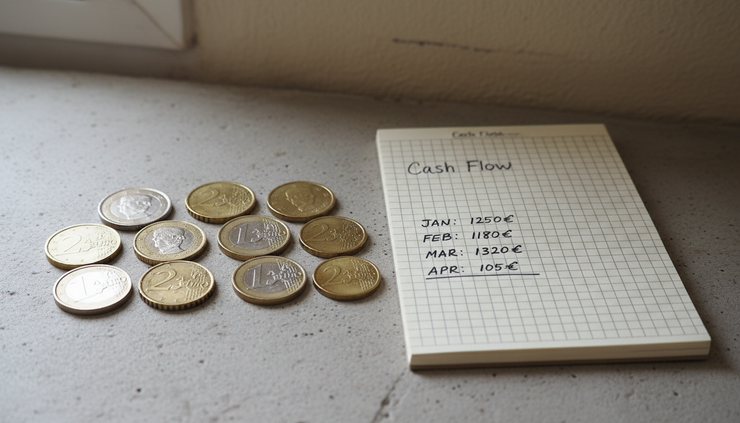
Flux de trésorerie et rentabilité sont liés, mais ils ne sont pas identiques.
La rentabilité mesure si les revenus sont supérieurs aux coûts sur une période donnée. Le flux de trésorerie mesure si les fonds disponibles sont suffisants au moment du paiement.
Cette différence est importante en Belgique car de nombreuses obligations financières suivent leur propre calendrier. La TVA peut être due avant le paiement d'une facture par le client. Les cotisations sociales des travailleurs indépendants sont versées trimestriellement. Les entreprises peuvent être tenues d'effectuer des paiements anticipés pour éviter des hausses d'impôts. Les employés doivent être payés même en cas de retard de paiement des clients.
Un exemple simple illustre le problème.
Une PME belge émet une facture importante en mars. Cette vente améliore le chiffre d'affaires et le bénéfice du trimestre. Si le client paie sous 60 jours, l'entreprise devra peut-être encore régler ses fournisseurs, les salaires, le loyer, la TVA et les cotisations sociales avant d'être payée. Si les comptes semblent florissants, le solde bancaire, lui, révèle une autre réalité.
Le profit est un résultat. La trésorerie, elle, dépend du timing. Un conseiller financier travaille sur les deux.
Les conseils financiers aident en répondant à des questions telles que :
Quels sont les mois qui engendrent généralement des tensions de trésorerie ?
Quels sont les clients qui paient le plus souvent en retard ?
Quels sont les produits ou services qui présentent les meilleures marges après déduction de tous les coûts réels ?
Quel montant d'argent faut-il mettre de côté pour la TVA, les impôts et les cotisations sociales ?
Un prêt, une ligne de crédit, un contrat de location ou une injection de capitaux propres constituent-ils le choix de financement approprié ?
Ce ne sont pas des questions théoriques. Elles ont une incidence sur la capacité du propriétaire à se verser un salaire, à investir, à embaucher ou à dormir sur ses deux oreilles à la fin du mois.
Que fait réellement un conseiller financier ?
Un bon conseiller ne se contente pas d'examiner les comptes une fois par an. Son travail est tourné vers l'avenir. Il fait le lien entre la comptabilité, la fiscalité, le financement, la tarification et les objectifs personnels.
Pour les entrepreneurs et les PME, les conseils financiers commencent souvent par trois documents :
Une prévision de flux de trésorerie
Un aperçu des profits et pertes par activité, client ou produit
Analyse du bilan pour comprendre la dette, le fonds de roulement et les réserves
À partir de là, le conseiller recherche des tendances. Il se peut que les ventes augmentent, mais que les créances clients progressent encore plus rapidement. Il se peut aussi que l'entreprise propose des délais de paiement avantageux à ses clients, tandis que ses fournisseurs exigent un règlement immédiat. Enfin, il se peut que le propriétaire fixe ses prix en fonction de la concurrence, et non du coût réel de la main-d'œuvre, des matières premières, des temps d'arrêt, des retours et des frais administratifs.
Pour les particuliers, le processus est similaire, mais l'approche diffère. Un conseiller financier peut examiner la stabilité des revenus, la capacité d'emprunt hypothécaire, l'épargne-retraite, les besoins en assurance, l'exposition fiscale, le risque d'investissement et l'impact du passage au statut d'indépendant ou de la création d'une entreprise.
C’est là que la question de savoir pourquoi engager un conseiller financier pour améliorer la trésorerie et la rentabilité en Belgique prend tout son sens. La valeur ajoutée réside dans la prise de meilleures décisions avant tout engagement financier, et non dans la correction d’erreurs a posteriori.
Les principaux avantages du conseil financier pour les PME belges
Le conseil financier est particulièrement utile lorsqu'il établit un lien entre les chiffres et les décisions. Les rapports, à eux seuls, n'améliorent pas la rentabilité ; ce sont les décisions qui le font.
Problème commercial | Comment un conseiller peut vous aider. | Résultat pratique |
Retards de paiement des clients | Analyse les conditions de paiement, les rappels, les dépôts et le risque de crédit | Moins d'argent immobilisé dans les factures impayées |
faibles marges | Calcule les coûts réels par produit, projet ou service | Des prix plus avantageux et moins d'emplois déficitaires |
Pression de la TVA | Plans de réserves de TVA et cycles de déclaration | Moins de surprises à l'échéance des paiements |
Besoins de financement | Compare les lignes de crédit, les prêts, le leasing et les fonds propres. | Un financement adapté au cycle de trésorerie |
Rémunération des propriétaires | Analyse des effets sur le salaire, les dividendes, les avantages sociaux et la fiscalité | Revenus personnels et professionnels plus équilibrés |
Plans de croissance | Tests de recrutement, d'équipement ou de scénarios d'expansion | Une croissance qui ne épuise pas le fonds de roulement |
Les PME belges sont souvent confrontées à un mélange de réglementations locales et de pressions du marché. Les entreprises déposent généralement leurs comptes annuels auprès de la Banque nationale de Belgique, tandis que leurs obligations en matière de TVA et d'impôts sont régies par les règles établies par les autorités belges, telles que le SPF Finance. Les modalités peuvent varier en fonction de la forme juridique, du secteur d'activité et de la taille de l'entreprise.
C’est pourquoi les conseils génériques peuvent s’avérer risqués. Un commerce de détail à Liège, un cabinet de conseil à Bruxelles, un entrepreneur à Anvers et un commerçant en ligne vendant dans toute l’UE peuvent avoir des besoins différents en matière de gestion de trésorerie.
Le principe reste néanmoins le même : il faut prévoir ses dépenses avant que la situation ne devienne urgente.

Une meilleure trésorerie commence par la visibilité
De nombreux problèmes de trésorerie proviennent d'un manque de visibilité plutôt que d'une faiblesse des ventes. Un chef d'entreprise peut connaître son chiffre d'affaires, mais ignorer le montant de trésorerie disponible dans six semaines.
Un conseiller financier établit souvent des prévisions glissantes. C'est un outil simple mais puissant. Il permet généralement de suivre les entrées et sorties d'argent prévues, ainsi que le solde restant à la fin de chaque semaine ou de chaque mois.
Une prévision utile comprend :
Les factures clients ont déjà été envoyées.
Ventes futures prévues
factures des fournisseurs
Loyer, charges, assurances et remboursements d'emprunts
coûts salariaux et de sécurité sociale
TVA, impôt sur les sociétés et autres paiements d'impôts
Achats d'actions ou dépenses d'équipement
Retraits ou dividendes des propriétaires
L'objectif n'est pas de prédire l'avenir avec perfection, mais de déceler les problèmes suffisamment tôt pour pouvoir agir.
Par exemple, si les prévisions indiquent un déficit de trésorerie en mai, l'entreprise peut avoir plusieurs options en mars :
Relancez plus rapidement les factures impayées
Demander des acomptes pour les nouveaux travaux
Reportez les dépenses non essentielles
Négocier les délais avec le fournisseur
Utilisez votre ligne de crédit existante avec précaution
Ajuster les achats d'actions
Examiner les plans du propriétaire pour cette période
Si le déficit de trésorerie est découvert en mai, les options sont moins nombreuses et généralement plus coûteuses.
La rentabilité s'améliore lorsque les prix reflètent le coût total
De nombreuses PME belges ne font pas faillite par manque de clients. Leurs difficultés proviennent de prix de vente qui ne leur laissent pas une marge suffisante après déduction des coûts.
Un conseiller financier peut aider à calculer le coût réel de la fourniture d'un produit ou d'un service. Ce coût inclut les coûts directs, tels que les matériaux et les sous-traitants, mais aussi les coûts indirects, comme l'administration, l'assurance, le transport, le loyer, les logiciels, la maintenance du matériel, les créances irrécouvrables, la formation et le temps consacré à la préparation non rémunérée.
Pour les entreprises de services, le suivi du temps passé peut s'avérer révélateur. Un consultant peut facturer un forfait pour un projet apparemment rentable, puis constater que les révisions, les réunions, les déplacements et les tâches administratives réduisent son taux horaire effectif. Une entreprise du secteur de la construction peut dégager une bonne marge sur les matériaux, mais subir des pertes dues aux reprises, aux temps d'arrêt ou aux retards de paiement.
Pour les entreprises de produits, la gestion des stocks est cruciale. Un stock trop important immobilise des liquidités, tandis qu'un stock insuffisant peut engendrer des pertes de ventes ou des frais de livraison urgents. Un conseiller financier peut vous aider à trouver le juste équilibre entre disponibilité des produits et gestion rigoureuse de votre trésorerie.
Les travaux visant à améliorer la rentabilité conduisent souvent à des changements concrets :
Augmenter les prix là où la valeur le justifie
Supprimer ou repenser les offres à faible marge
Exigence de dépôts ou de paiements d'étape
Séparer les clients rentables des clients coûteux
Réduire les déchets, les retours et les retouches
Mesurer la marge brute plus d'une fois par an
De faibles variations de prix peuvent avoir un impact considérable car elles se répercutent souvent directement sur les bénéfices. Une hausse de prix de 3 % peut être plus profitable qu'une augmentation des ventes bien plus importante, surtout en cas de capacité limitée.

Les conseils financiers permettent de réduire les mauvaises surprises en matière de fiscalité et de conformité.
La Belgique possède une réglementation fiscale et sociale très détaillée. Aucun conseiller ne peut en éliminer toute complexité, mais un bon conseiller peut la rendre plus prévisible.
Pour les PME, les conseils peuvent porter sur :
Rythme d'inscription et de déclaration à la TVA
Dépenses déductibles et non déductibles
paiements anticipés d'impôt
planification fiscale des entreprises
Rémunération des administrateurs
Dividendes et réserves
Déductions pour investissement, le cas échéant
Structure de financement et coûts d'intérêt
Pour les travailleurs indépendants, la planification comprend souvent les cotisations sociales trimestrielles, l'impôt sur le revenu, les frais professionnels, les options de retraite, l'assurance et le choix entre exercer une activité en tant qu'entrepreneur individuel ou par le biais d'une société.
En Belgique, le taux d'imposition standard des sociétés est généralement de 25 %, avec un taux réduit de 20 % sur les premiers 100 000 € de bénéfice imposable pour les petites entreprises éligibles, sous certaines conditions. Ce seul détail justifie la nécessité d'un conseil personnalisé. La structure la plus adaptée dépend du niveau de profit, des besoins en rémunération, des projets d'investissement et de la situation personnelle.
La même prudence s'applique à la TVA. Certaines entreprises peuvent déclarer trimestriellement, tandis que d'autres le font mensuellement. Les ventes transfrontalières, les règles d'autoliquidation et les activités soumises à différentes taxes peuvent modifier la situation. Un conseiller peut collaborer avec un expert-comptable ou un fiscaliste afin d'assurer la cohérence entre la gestion de trésorerie et la planification fiscale.
Cet article est uniquement informatif et ne remplace pas un avis personnalisé en matière financière, fiscale, comptable ou juridique.
Les particuliers bénéficient également de conseils financiers
Cette question ne concerne pas uniquement les dirigeants d'entreprise. En Belgique, les particuliers sont confrontés à des choix financiers ayant des conséquences à long terme.
Un conseiller financier peut aider une personne dans les cas suivants :
L'achat d'une maison
Contracter un prêt hypothécaire
Débuter une activité indépendante
Passer du statut d'employé à celui de travailleur indépendant
Investir ses économies
Planification des revenus de retraite
Recevoir un héritage
Soutenir financièrement les enfants
Combiner actifs privés et professionnels
Par exemple, une personne envisageant de devenir indépendante peut se concentrer sur ses revenus prévisionnels. Un conseiller prendra également en compte les périodes de revenus instables, les cotisations sociales, les provisions pour impôts, les assurances, l'impact sur la retraite et l'épargne d'urgence. Cette vision plus globale permet d'éviter une erreur fréquente : considérer le revenu brut comme un revenu disponible.
Pour les entrepreneurs, finances personnelles et professionnelles sont étroitement liées. Si l'entreprise rencontre des difficultés de trésorerie, le dirigeant peut être amené à réduire ses revenus personnels ou à puiser dans ses économies. À l'inverse, si le dirigeant a des engagements personnels importants, l'entreprise peut être contrainte de verser des dividendes ou des salaires prématurément. Des conseils permettent de dissocier ces deux aspects tout en préservant la réalisme des situations.
Quand faire appel à un conseiller est judicieux
Il y a des moments où un avis extérieur est plus nécessaire que d'autres. Attendre d'être à court d'argent en limite l'intérêt. Un conseil est plus pertinent avant une décision importante.
Un bon timing comprend :
Avant de créer une entreprise
Un conseiller peut tester les prix, les coûts prévus, le traitement de la TVA, les besoins de financement et la réserve personnelle du propriétaire.
Avant d'embaucher du personnel
La gestion de la paie engendre des engagements fixes. En Belgique, les charges salariales comprennent plus que le salaire net ; il est donc nécessaire de planifier avec soin le coût total pour l’employeur.
Avant d'acheter du matériel ou des biens immobiliers
Le choix entre l'achat, la location, le leasing ou le financement a une incidence sur les impôts, les flux de trésorerie et les risques.
Avant l'expansion
La croissance a souvent un impact négatif sur la trésorerie. Une augmentation des ventes peut se traduire par une hausse des stocks, du personnel, des créances et une exposition accrue à la TVA.
Lorsque les bénéfices augmentent mais que la trésorerie reste stable.
C'est un signal d'alarme. Cela peut indiquer des retards de paiement, une accumulation de stocks, de faibles marges, des problèmes de calendrier fiscal ou des retraits de la part des propriétaires.
Quand les finances personnelles et professionnelles se chevauchent
C'est fréquent chez les entrepreneurs. Il faut des règles claires, pas des suppositions.
Comment choisir un conseiller financier en Belgique
Le choix du conseiller approprié dépend du type de décision. Une problématique d'entreprise à forte incidence fiscale peut nécessiter l'intervention d'un expert-comptable ou d'un conseiller fiscal. Les conseils en matière d'investissement peuvent exiger un professionnel agréé. En Belgique, les professionnels tels que les experts-comptables et les conseillers fiscaux peuvent être affiliés à l'Institut des experts-comptables et des conseillers fiscaux (ITAA). Les services financiers et les activités liées aux investissements peuvent être soumis à la réglementation de l'Autorité des marchés financiers (FSMA).
Avant de travailler avec quelqu'un, posez des questions claires :
Quel type de clients conseillent-ils habituellement ?
Travaillent-ils avec des PME, des particuliers, ou les deux ?
Comment sont-ils rémunérés ?
Touchent-ils des commissions ?
Quelles qualifications ou inscriptions possèdent-ils ?
Se coordonneront-ils avec le comptable, la banque ou le notaire si nécessaire ?
Quels rapports ou prévisions fourniront-ils ?
À quelle fréquence le plan sera-t-il révisé ?
Un bon conseil doit être compréhensible. Si l'explication est trop technique, demandez une version simplifiée. Le rôle du conseiller est de faciliter la prise de décision, pas de complexifier inutilement les finances.
À quoi ressemble le succès après de bons conseils financiers
Les résultats des conseils financiers doivent se traduire concrètement dans les décisions quotidiennes. Un chef d'entreprise doit savoir quels mois sont difficiles, quels clients tardent à payer, quels services sont réellement rentables et quel montant provisionner pour les impôts et la TVA. Un particulier doit comprendre l'impact d'un prêt immobilier, d'un placement, d'un choix de retraite ou d'un plan de revenus pour travailleur indépendant avant de s'engager.
Le succès peut ressembler à :
Moins de surprises au niveau des paiements
Une réserve de trésorerie pour les impôts et la TVA
Recouvrement plus rapide des factures
Meilleur prix
Recours moindre aux emprunts d'urgence
Rémunération des propriétaires plus claire
Des décisions d'investissement plus confiantes
Un plan de croissance réaliste
Le principal avantage réside dans la maîtrise. Les décisions financières ne sont plus réactives. Les flux de trésorerie sont planifiés. La rentabilité devient mesurable. La croissance est plus sûre.
En Belgique, faire appel à un conseiller financier n'est pas réservé aux grandes entreprises ou aux ménages fortunés. C'est utile dès lors que le coût d'une mauvaise décision dépasse celui d'un accompagnement expert. Pour de nombreux entrepreneurs et particuliers, ce moment arrive plus vite qu'ils ne le pensent.


Commentaires