


Hoe PerCapita Cash Flow Control contanten, stortingen, betalingsvoorwaarden, kosten en veiligheidsbuffer verenigt

Problemen met de cashflow beginnen zelden met één dramatische gebeurtenis. Vaker beginnen ze met vijf ogenschijnlijk gewone cijfers die op vijf verschillende plekken worden bijgehouden.
Er staat geld op de bank. Er zijn stortingen van klanten. Er zijn betalingsvoorwaarden die bepalen wanneer de rest van het geld binnenkomt. Er zijn facturen van leveranciers die voor, tijdens of na de levering binnenkomen. En dan is er nog de veiligheidsbuffer, het geld dat niet aangeraakt mag worden tenzij er iets misgaat.
PerCapita Cash Flow Control brengt al deze elementen samen in één analyse. In plaats van te vragen: "Hebben we vandaag genoeg cash?", stelt het een betere vraag: hoeveel veilige, bruikbare cash hebben we per klant, per order of per eenheid werk nadat bekende verplichtingen zijn meegerekend?
Die verschuiving is belangrijk. Het verandert een simpel banksaldo in een bruikbaar beeld van de liquiditeit.
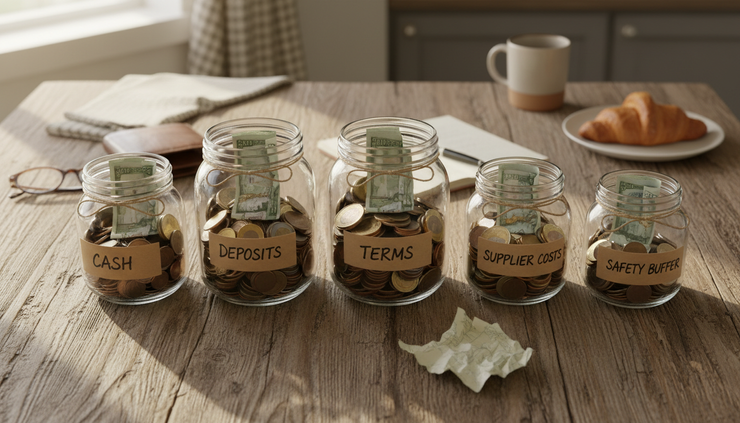
Waarom geld op de bank niet het hele verhaal vertelt
Een gezond banksaldo kan misleidend zijn. Een deel van dat geld kan al aan leveranciers worden uitbetaald. Een ander deel bestaat uit aanbetalingen van klanten die bestemd zijn voor een specifieke opdracht. Weer een ander deel moet onaangeroerd blijven omdat er nog salarissen, btw, huur of een achterstallige betaling moet worden voldaan.
Een banksaldo laat zien wat er aanwezig is. Het laat niet zien wat er beschikbaar is.
Stel je bijvoorbeeld voor dat een bedrijf op 15-04-2026 €25.000 op de rekening heeft staan. Op papier ziet dat er prima uit. Maar het beeld verandert wanneer de details aan het licht komen:
Contant geld | Hoeveelheid |
Banksaldo | €25.000 |
Klantendeposito's worden vastgehouden voor actief werk. | €8.000 |
Facturen van leveranciers dienen binnen 14 dagen te worden betaald. | €9.500 |
Minimale veiligheidsmarge | €5.000 |
Geld dat daadwerkelijk beschikbaar is | €2.500 |
Het bedrijf heeft in werkelijkheid geen €25.000 te besteden. Het heeft €2.500 aan flexibel beschikbaar geld, mits aan de verplichtingen wordt voldaan.
Dit is precies het soort hiaat dat PerCapita Cash Flow Control aan het licht wil brengen. Het behandelt niet elke euro als gelijk. Het scheidt contant geld op basis van doel, timing en risico.
Dat maakt het bijzonder nuttig voor bedrijven met aanbetalingen, gefaseerde betalingen, maatwerk, geïmporteerde voorraad, kosten voor aannemers of lange levertijden van leveranciers. Het model werkt ook voor dienstverlenende bedrijven, ambachtslieden, klinieken, opleidingsaanbieders, werkplaatsen, horecagroepen en projectteams.
Dit artikel is uitsluitend informatief en vervangt geen financieel advies van een accountant of adviseur die de branche kent.
De vijf inputs die in één analyse thuishoren
Cashflowbeheer faalt vaak wanneer de inputfactoren los van elkaar staan. Verkoopteams kennen de aanbetalingen. De operationele afdeling kent de leverancierskosten. De financiële afdeling kent de betalingsvoorwaarden. De eigenaren kennen de veiligheidsbuffer. De bank kent het huidige saldo.
Geen van die standpunten is op zichzelf voldoende.
Een uniform model brengt vijf inputs samen.
Contant geld beschikbaar
Het beschikbare liquide middels begint met het banksaldo, waarna alles wat reeds is opgeëist door daadwerkelijke verplichtingen wordt afgetrokken. Het dient exclusief gereserveerde belastinggelden, deposito's voor specifieke projecten en eventuele minimumreserves die het bedrijf heeft gekozen aan te houden, te zijn.
Een vereenvoudigde versie ziet er als volgt uit:
`Beschikbaar contant geld = Banktegoeden - reeds gemaakte kosten - gegarandeerde deposito's - veiligheidsbuffer`
Dit getal is vaak lager dan verwacht. Dat is nuttig, niet ontmoedigend. Een realistisch getal draagt bij aan betere beslissingen.
Klantendeposito's
Aanbetalingen verbeteren de cashflow, maar brengen ook verantwoordelijkheid met zich mee. Een aanbetaling van € 3.000 is niet hetzelfde als een verkoop van € 3.000 als er nog werk aan de woning moet worden verricht.
Aanbetalingen moeten gekoppeld zijn aan de leveringskosten. De vraag is niet alleen: "Hoeveel aanbetaling hebben we ontvangen?", maar ook: "Is die aanbetaling voldoende om de eerste ronde van arbeidskosten, materiaalkosten en leverancierskosten te dekken?"
Een aanbetaling die tijdig binnenkomt en de eerste kosten dekt, vermindert de druk. Een te kleine aanbetaling kan ertoe leiden dat het bedrijf de werkzaamheden van de klant moet financieren voordat de eindfactuur is betaald.
Betalingsvoorwaarden
De betalingsvoorwaarden bepalen het moment waarop het geld binnenkomt. Twee klanten kunnen dezelfde omzet genereren, maar een heel verschillende druk ervaren.
Een klant die 50% vooraf betaalt en 50% bij oplevering, genereert een ander kasstroompatroon dan een klant die 100% betaalt 30 dagen na factuurdatum. Beide betaalmethoden lijken misschien winstgevend, maar slechts één is daadwerkelijk haalbaar.
Betalingsvoorwaarden moeten worden afgewogen tegen de verschillende werkfasen, niet alleen tegen de factuurdata. Als de kosten van de leverancier in week één binnenkomen en de betaling van de klant in week zes, dan betaalt het bedrijf het verschil bij.
Leverancierskosten
De kosten van de leverancier omvatten voorraad, materialen, onderaannemers, verpakking, logistiek, software die nodig is voor de levering en alle externe kosten die nodig zijn om het werk te voltooien.
De cruciale vraag is timing. Kosten die ontstaan voordat de klant betaalt, belasten de kaspositie. Kosten die ontstaan ná de klant betaalt, verlagen die belasting.
De betalingsvoorwaarden van leveranciers kunnen de cashflow beschermen of juist verzwakken. Een betalingstermijn van 30 dagen kan gunstig zijn, maar alleen als de klant vóór dag 30 betaalt. Als klanten te laat betalen, vervalt dit voordeel.
Veiligheidsbuffer
De veiligheidsbuffer is het bedrag dat een bedrijf ervoor kiest niet uit te geven tijdens de normale bedrijfsvoering. Het biedt bescherming tegen late betalingen, prijsverhogingen van leveranciers, geannuleerde opdrachten, seizoensgebonden vraag, problemen met apparatuur en de timing van belastingaangiften.
Een buffer mag niet vaag zijn. Hij moet een getal en een regel hebben.
Bijvoorbeeld:
Zorg ervoor dat er te allen tijde minimaal €10.000 onaangeroerd blijft.
Houd een bedrag ter beschikking dat gelijk is aan één maand aan vaste kosten.
Zorg dat u voldoende geld hebt om de grootste leveranciersfactuur die binnen de komende 30 dagen verschuldigd is, te dekken.
Houd een buffer aan per actieve klant of project.
De beste regel hangt af van het bedrijfsmodel. Waar het om gaat, is dat de buffer wordt opgenomen vóórdat beslissingen worden genomen, en niet nadat het geld al is uitgegeven.
Wat het perspectief per hoofd van de bevolking toevoegt
De term 'per hoofd' betekent per persoon. In de cashflowcontrole kan het verwijzen naar per klant, per boeking, per bestelling, per lid, per opdracht of per leveringseenheid. De juiste eenheid hangt af van hoe het bedrijf inkomsten genereert.
Een perspectief per hoofd van de bevolking maakt van het totale kasgeld een praktische operationele maatstaf.
Voor een projectgericht bedrijf kan de eenheid één actief project zijn. Voor een opleidingsaanbieder kan het één deelnemer zijn. Voor een reparatiebedrijf kan het één opdracht zijn. Voor een abonnementsdienst kan het één actieve klant zijn.
Dit is belangrijk omdat het totale kasvolume de druk die door groei ontstaat, kan maskeren.
Een bedrijf met 20 actieve projecten heeft mogelijk meer liquide middelen dan met 10 actieve projecten. Maar als elk project vooraf investeringen van leveranciers vereist, kan de druk op de liquide middelen per project groter zijn. Groei lijkt dan winstgevend in het verkooprapport, maar krap in de bank.
Een model gebaseerd op het aantal inwoners kan het volgende aantonen:
Beschikbaar contant geld per actieve klant
Aanbetaling per bestelling
Leverancierskosten per opdracht
Verwachte kaskloof per leveringseenheid
Vereiste veiligheidsmarge per actieve verbintenis
Break-even percentage aanbetaling voor nieuw werk
Dat maakt het makkelijker om actie te ondernemen op basis van de analyse.
Een eenvoudig voorbeeld per hoofd van de bevolking
Neem bijvoorbeeld een meubelmakerij waar meubels op maat worden gemaakt. Die biedt:
Meeteenheid | Hoeveelheid |
Actieve bestellingen | 10 |
Beschikbaar liquide middelen na aftrek van vaste verplichtingen | €18.000 |
Klantdeposito's geïnd | €12.000 |
Leverancierskosten dienen vóór voltooiing te worden voldaan | €20.000 |
Vereiste veiligheidsmarge | €7.500 |
Op het eerste gezicht lijkt €18.000 aan beschikbaar geld prima. Maar de weergave per order geeft een beter beeld:
Per bestelling maat | Hoeveelheid |
Beschikbaar contant geld per actieve bestelling | €1.800 |
Aanbetaling per actieve bestelling | €1200 |
Leverancierskosten per actieve bestelling | €2.000 |
Veiligheidsbuffer vereist per actieve bestelling | €750 |
Elke bestelling creëert een behoefte van € 2.000 aan de leverancier op korte termijn, maar er is slechts € 1.200 aan aanbetaling ontvangen. Het tekort bedraagt € 800 per bestelling voordat deze kan worden afgerond. Over 10 bestellingen gezien, komt dat neer op een druk van € 8.000.
De werkplaats kan nog steeds winstgevend zijn. Het probleem zit hem in de timing. Er is meer geld nodig in een vroeg stadium, betere leveranciersvoorwaarden, snellere facturering bij het behalen van mijlpalen, of een grotere buffer voordat er meer werk wordt aangenomen.
Hoe de uniforme analyse beslissingen beïnvloedt
Een goed cashflowmodel moet gedrag veranderen. Als het alleen het banksaldo bevestigt, voegt het weinig waarde toe.
Wanneer contant geld, stortingen, voorwaarden, kosten en buffers in één overzicht worden weergegeven, worden dagelijkse beslissingen duidelijker.
De prijs- en aanbetalingsregels worden vastgelegd.
Veel stortingsregels zijn gebaseerd op gewoonte. Een bedrijf vraagt bijvoorbeeld om 20%, 30% of 50% omdat dat in hun markt als normaal wordt beschouwd. Een uniforme analyse test of de regel daadwerkelijk werkt.
Als de initiële kosten van de leverancier 45% van de orderwaarde bedragen, is een aanbetaling van 20% mogelijk te laag. Als de arbeidskosten de belangrijkste kostenpost vormen en de betaling snel binnenkomt, kan een kleinere aanbetaling acceptabel zijn.
De aanbetaling moet overeenkomen met het contante leveringspatroon, niet alleen met de verwachtingen van de klant.
Een nuttige vraag is:
Wat is het minimaal vereiste vooruitbetalingsbedrag, zodat deze bestelling de beschikbare liquide middelen niet aantast vóór de volgende facturering?
Die vraag legt een verband tussen het verkoopbeleid en de financiële realiteit.
Betalingsvoorwaarden zijn geen bijzaak meer.
Betalingsvoorwaarden staan vaak aan het einde van een offerte of factuur. In de praktijk bepalen ze de cashflow net zo sterk als de prijs.
Een verkoop van € 10.000 die vooraf betaald wordt, is wellicht veiliger dan een verkoop van € 12.000 die later betaald wordt. De duurdere opdracht kan nog steeds de moeite waard zijn, maar het bedrijf moet wel de financiële gevolgen in kaart brengen voordat het zich vastlegt.
Een uniforme weergave kan termen vergelijken zoals:
Klantterm | Casheffect |
50% aanbetaling, 50% bij voltooiing | Vermindert de druk op de financiering in een vroeg stadium. |
30% aanbetaling, 40% bij het behalen van mijlpalen, 30% bij voltooiing. | Geënsceneerde wedstrijden werken goed. |
100% factuur na levering, 30 dagen | Vereist contant geld om de volledige leveringscyclus te financieren. |
Maandelijks vooraf te betalen voorschot. | Zorgt voor voorspelbare kasstromen als de kosten stabiel blijven. |
De beste voorwaarde is niet altijd de strengste. Het is de voorwaarde die een evenwicht vindt tussen klantvertrouwen, marktnormen, leveringskosten en de veiligheid van de betalingen.
Onderhandelingen met leveranciers worden specifieker.
Het vragen om "betere voorwaarden" aan leveranciers is vaag. Een uniforme analyse laat zien welke voorwaarden daadwerkelijk zouden helpen.
Als bijvoorbeeld de betalingen van klanten rond de 21e dag binnenkomen, kan het verschuiven van de betalingstermijn van een leverancier van 14 naar 30 dagen een liquiditeitstekort opheffen. Als bij importen betaling vóór verzending vereist is, kan het model aantonen dat de aanbetalingen van klanten juist verhoogd moeten worden.
Dit helpt ook om valse besparingen te voorkomen. Een leverancier die een kleine korting aanbiedt voor onmiddellijke betaling, lijkt misschien aantrekkelijk. Maar als die vroege betaling de buffer verzwakt, is de korting het extra risico wellicht niet waard.
Groeibeslissingen worden veiliger
Een hogere omzet kan extra druk veroorzaken wanneer aanbetalingen, betalingsvoorwaarden en leverancierskosten niet in balans zijn.
Een model gebaseerd op het aantal klanten per hoofd van de bevolking laat zien of elke nieuwe klant de liquide middelen versterkt of juist verbruikt. Dat geeft een duidelijker antwoord op vragen zoals:
Kunnen we deze maand nog vijf projecten aannemen?
Is een hogere aanbetaling vereist voor spoedopdrachten?
Welke klantvoorwaarden zijn te zwaar om te dragen?
Hoeveel leverancierskosten kunnen we vastleggen vóór de volgende betalingsronde?
Bij welk aantal nieuwe bestellingen zouden we onder de veiligheidsbuffer terechtkomen?
Groei is gemakkelijker te beheren wanneer elke nieuwe werkeenheid een bekend kasstroomprofiel heeft.

Het ontwikkelen van een praktisch model voor het beheersen van de kasstroom per hoofd van de bevolking
Het model hoeft in eerste instantie niet complex te zijn. Een overzichtelijke spreadsheet kan volstaan, mits de gegevens actueel worden gehouden en de categorieën consistent zijn.
Begin met één eenheid, zoals klant, bestelling of project. Voeg vervolgens de belangrijkste velden toe.
Gebruik één rij per actieve verbintenis.
Elke actieve eenheid moet een eigen rij hebben. Zo zou elk project bijvoorbeeld het volgende kunnen bevatten:
Veld | Doel |
Klant- of order-ID | Koppelt geld aan een echte betrokkenheid. |
Totale waarde | Toont de verwachte omzet |
Aanbetaling ontvangen | Toont vroege financiering door klanten |
Volgende betalingsdatum klant | Geeft aan wanneer het geld zou moeten aankomen |
Leverancierskosten verschuldigd | Geeft aan hoeveel geld er nodig is voor de levering. |
Betalingsdata van de leverancier | Toont timingdruk |
Werkfase | Geeft aan of de facturering binnenkort moet plaatsvinden. |
Toegewezen veiligheidsbuffer | Beschermt tegen risico's |
Netto kaspositie | Geeft aan of de unit geld oplevert of juist geld kost. |
De netto kaspositie mag niet alleen op de omzet gebaseerd zijn. Er moet een vergelijking worden gemaakt tussen de verwachte kasinkomsten en de uitgaven en de bufferbehoeften over een bepaalde periode.
Sorteren op kasrisico, niet op omzet.
Omzet kan afleiden. Een grote klus lijkt misschien aantrekkelijk, maar kan tegelijkertijd het grootste tekort aan liquide middelen veroorzaken.
Sorteer actieve werkzaamheden op basis van het financiële risico. De meest risicovolle werkzaamheden hebben vaak een of meer van de volgende kenmerken:
Lage aanbetaling in vergelijking met de kosten in het begin.
Lange betalingstermijn voor klanten
Betaling aan de leverancier dient te geschieden vóórdat de klant contant betaalt.
Hoge materiaal- of onderaannemerskosten
Onduidelijke voltooiingsdatum
Er is geen ruimte meer in de toegewezen buffer.
Dit perspectief helpt bepalen welke gesprekken als eerste moeten plaatsvinden.
Bij een project met een laag risico is mogelijk geen actie nodig. Bij een project met een hoog risico kan het nodig zijn een factuur na een mijlpaal te versturen, de voorwaarden van een leverancier aan te passen, het leveringsschema bij te werken of extra uitgaven stop te zetten.
Herbereken voordat je ja zegt.
Het model wordt het meest intensief gebruikt vóórdat nieuwe opdrachten worden aangenomen.
Voordat u een nieuwe bestelling bevestigt, dient u de verwachte aanbetaling, leverancierskosten, data en benodigde buffer in te voeren. Controleer vervolgens wat er met het beschikbare liquide geld gebeurt.
Als de order het kassaldo onder de buffer brengt, heeft het bedrijf verschillende opties:
Vraag om een hogere aanbetaling.
Voeg een mijlpaalbetaling toe.
Verkort de betalingstermijn voor de klant.
Stem de betalingen aan leveranciers af op het bedrag dat klanten betalen.
Stel de startdatum uit.
Verklein de scope totdat de timing klopt.
De bestelling weigeren of pauzeren.
Dit transformeert de kasstroom, die normaal gesproken maandelijks wordt geëvalueerd, in een hulpmiddel voor besluitvorming.
Veelgemaakte fouten die het model verzwakken
Een uniforme kasstroomanalyse vereist geen perfecte voorspellingen. Het vereist eerlijke input en regelmatige updates.
De meest voorkomende fouten zijn simpel.
Stortingen behandelen als vrij beschikbaar geld
Stortingen lijken nuttig omdat ze het banksaldo verhogen. Ze bieden echter pas echt zekerheid als de bijbehorende verzendkosten en het risico op terugbetaling duidelijk zijn.
Als een aanbetaling bestemd is voor een specifieke opdracht, geef dit dan duidelijk aan. Laat het bedrag niet zomaar verdwijnen in de algemene uitgaven zonder de resterende kosten voor de oplevering bij te houden.
Het negeren van achterstallige betalingen
De opgegeven betalingstermijnen weerspiegelen niet altijd het werkelijke betalingsgedrag. Als klanten vaak 10 dagen te laat betalen, verwerk dat patroon dan in het model.
Een betalingstermijn van 30 dagen kan aanvoelen als 40 dagen. Dat verschil kan van belang zijn wanneer leveranciersfacturen op dag 14 of dag 30 betaald moeten worden.
Stel de buffer eenmalig in en vergeet hem vervolgens.
De juiste buffer varieert afhankelijk van de orderomvang, de afhankelijkheid van leveranciers, seizoensinvloeden en vaste kosten. Een bedrijf dat grotere projecten aanneemt, heeft mogelijk een grotere reserve nodig, zelfs als de maandelijkse omzet stijgt.
Evalueer de buffer wanneer de bedrijfsactiviteiten veranderen, niet alleen wanneer de liquiditeit krap wordt.
Winst vermengen met contant geld
Winst meet de gecreëerde waarde. Cash meet de timing en overlevingskansen. Een winstgevende order kan nog steeds een liquiditeitstekort veroorzaken als de kosten te vroeg binnenkomen.
Beide maatregelen zijn belangrijk. Ze beantwoorden verschillende vragen.

Hoe ziet goede controle eruit?
Een gezond cashflowsysteem biedt duidelijke antwoorden voordat de druk toeneemt.
Het moet aantonen hoeveel geld veilig gebruikt kan worden, welke aanbetalingen aan welk werk zijn gekoppeld, wanneer klantbetalingen verwacht worden, welke leverancierskosten verschuldigd zijn en hoeveel buffer er aangehouden moet worden.
PerCapita Cash Flow Control brengt al deze vragen samen in één kader. De waarde zit niet in een ingewikkelde formule. De waarde zit hem in het beschouwen van elke klant, order of project als een kasstroomgebeurtenis met bijbehorende timing, kosten en risico's.
Als het model werkt, kan het bedrijf met meer zorgvuldigheid ja zeggen, met meer vertrouwen stortingen doen, met duidelijkere argumenten onderhandelen en zijn buffer beschermen voordat het banksaldo een waarschuwingssignaal wordt.
De volgende praktische stap is eenvoudig: kies de eenheid die het beste bij het werk past, maak een lijst van alle actieve verplichtingen en bereken de beschikbare liquide middelen per eenheid. Zodra dat bedrag inzichtelijk is, worden beslissingen over de liquide middelen veel gemakkelijker te nemen.
Effectief cashflowbeheer kan inhouden dat meerdere klanten, projecten en betalingstermijnen worden bijgehouden. PerCapita Cash Flow Control biedt een gericht uitgangspunt: het beoordelen van de cashflow-impact van een specifieke verplichting op basis van beschikbare liquide middelen, klantdeposito's, betalingsvoorwaarden, leverancierskosten, andere kosten vooraf en een veiligheidsbuffer.
Test de impact op de kasstroom voordat u uw volgende order accepteert. Voer uw aannames in PerCapita Cash Flow Control in en ontdek hoe stortingen, kosten en betalingstermijnen het beeld beïnvloeden.
PROBEER DE GRATIS CASHFLOWVOORBEELD → Cashflowbeheer per hoofd van de bevolking


Opmerkingen