


7 indicateurs financiers que toute entreprise devrait suivre chaque mois

Une entreprise peut vendre davantage, recruter, investir et pourtant devenir financièrement plus fragile. Le chiffre d’affaires attire l’attention, mais il ne dit pas à lui seul si l’entreprise crée réellement de la valeur, si sa trésorerie se renforce ou si sa croissance est soutenable.
Pour piloter avec plus de clarté, il faut suivre un petit nombre d’indicateurs qui relient l’activité quotidienne à la solidité financière. L’objectif n’est pas de produire davantage de tableaux. Il est de détecter plus tôt les problèmes, de comprendre les arbitrages et de prendre de meilleures décisions.
1. La trésorerie disponible
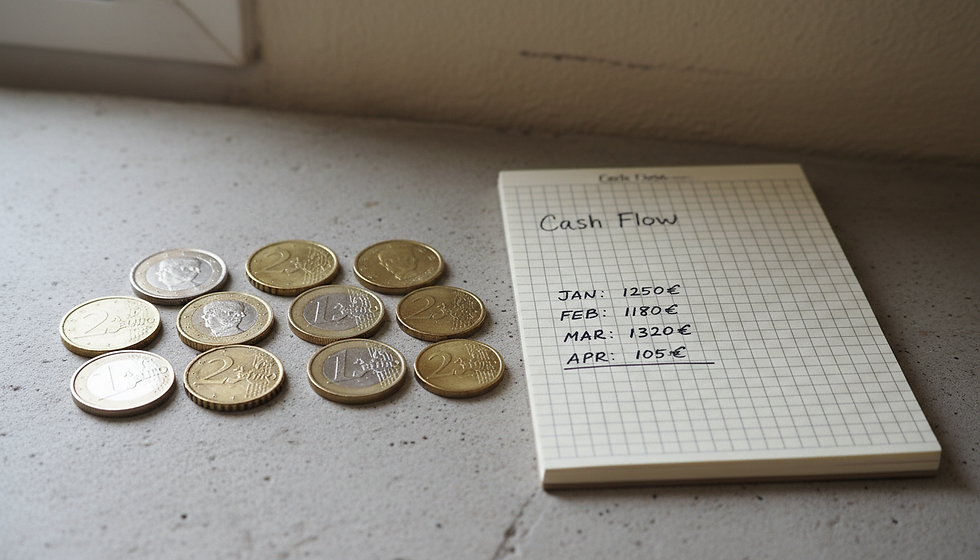
La trésorerie répond à une question simple : combien de temps l’entreprise peut-elle fonctionner avec les ressources réellement disponibles ? Une entreprise rentable sur le papier peut rencontrer des difficultés si ses clients paient tard, si les stocks augmentent ou si les charges fixes absorbent trop rapidement les encaissements.
Suivez le niveau de trésorerie, mais aussi sa tendance. Une baisse régulière pendant plusieurs mois mérite une explication, même si le chiffre d’affaires progresse.
2. Le cash-flow opérationnel
Le cash-flow opérationnel mesure la capacité de l’activité courante à générer des liquidités. Il permet de distinguer une entreprise qui finance son développement par son propre fonctionnement d’une entreprise qui dépend constamment de nouveaux apports, de dettes ou d’éléments exceptionnels.
Comparez le cash-flow opérationnel au bénéfice comptable.
Identifiez les mois où les ventes augmentent mais où la trésorerie se détériore.
Analysez les causes : délais clients, stocks, charges, investissements ou saisonnalité.
3. La marge brute
La marge brute indique ce qu’il reste après les coûts directement liés à la production ou à la livraison du produit ou service. Elle est essentielle parce qu’une croissance réalisée au prix d’une forte compression de marge peut donner l’illusion du progrès.
Une marge brute qui baisse peut signaler une hausse des coûts fournisseurs, une pression sur les prix, un mauvais mix produit ou une remise commerciale trop agressive. Avant de chercher davantage de volume, vérifiez que chaque vente supplémentaire contribue réellement à la création de valeur.
4. La marge opérationnelle
La marge opérationnelle va plus loin : elle montre ce qu’il reste après les dépenses nécessaires au fonctionnement de l’entreprise. Elle aide à mesurer l’efficacité du modèle économique dans son ensemble.
Si le chiffre d’affaires augmente de 20 % mais que les dépenses augmentent de 35 %, la croissance peut être difficile à soutenir. Suivre la marge opérationnelle permet de voir si l’entreprise devient plus efficace à mesure qu’elle grandit — ou simplement plus complexe et plus coûteuse.
5. Le besoin en fonds de roulement
Le besoin en fonds de roulement mesure l’argent immobilisé dans le cycle d’exploitation. Trois éléments sont particulièrement importants : les créances clients, les stocks et les dettes fournisseurs.
Questions à poser chaque mois
Les clients paient-ils plus lentement qu’avant ?
Les stocks progressent-ils plus vite que les ventes ?
Les conditions de paiement fournisseurs se dégradent-elles ?
La croissance exige-t-elle de plus en plus de cash avant de générer des encaissements ?
Une entreprise peut être rentable et manquer de trésorerie simplement parce que son cycle de conversion du cash devient trop long.
6. La rentabilité du capital investi
Toutes les dépenses de croissance ne se valent pas. Recruter, acheter une machine, développer un logiciel, lancer une campagne ou ouvrir un nouveau marché immobilise du capital avec l’espoir de créer davantage de valeur plus tard.
La question utile est donc : quel résultat économique obtenons-nous en contrepartie du capital engagé ? Même sans calcul sophistiqué, comparer les projets selon le cash investi, les bénéfices attendus, le délai de récupération et les risques améliore fortement la discipline d’allocation.
7. La concentration des revenus
Une entreprise peut afficher de bons résultats tout en étant très vulnérable si une grande partie du chiffre d’affaires dépend d’un seul client, d’un seul produit, d’un seul fournisseur ou d’un seul canal d’acquisition.
Mesurez la part du chiffre d’affaires provenant des principaux clients et produits. Une forte concentration n’est pas automatiquement mauvaise, mais elle doit être connue, surveillée et intégrée dans les décisions de trésorerie et de croissance.
Transformer les chiffres en décisions
Les indicateurs n’ont de valeur que s’ils déclenchent une réflexion. Un bon tableau de bord mensuel doit permettre de répondre rapidement à quatre questions :
La situation financière est-elle plus forte ou plus faible qu’il y a trois mois ?
Quel indicateur se détériore le plus rapidement ?
Quelle décision consomme le plus de capital actuellement ?
Quel risque pourrait créer un problème de trésorerie dans les prochains mois ?
Cette discipline transforme la finance d’une fonction de reporting en système de décision. Elle permet à l’entrepreneur de relier croissance, rentabilité, trésorerie et allocation du capital au lieu de les gérer séparément.
La valeur d’un cadre extérieur
Le conseil aux entreprises peut apporter de la valeur lorsqu’il aide à structurer l’analyse, tester les hypothèses, identifier les angles morts et comparer les options. Le rôle n’est pas de remplacer le jugement du dirigeant, mais de rendre les décisions plus explicites, mesurables et disciplinées.
Découvrez aussi notre approche de Business Consulting pour la trésorerie, la rentabilité, la stratégie et la croissance durable.
Contenu éducatif et de conseil aux entreprises uniquement. PerCapita ne fournit pas de recommandations d’investissement personnalisées ni d’instructions d’achat, de vente ou de conservation d’instruments financiers spécifiques.

Commentaires