


Comment le contrôle des flux de trésorerie PerCapita unifie la trésorerie, les dépôts, les conditions, les coûts et la marge de sécurité

Les problèmes de trésorerie commencent rarement par un événement dramatique. Le plus souvent, ils débutent par le suivi de cinq chiffres ordinaires à cinq endroits différents.
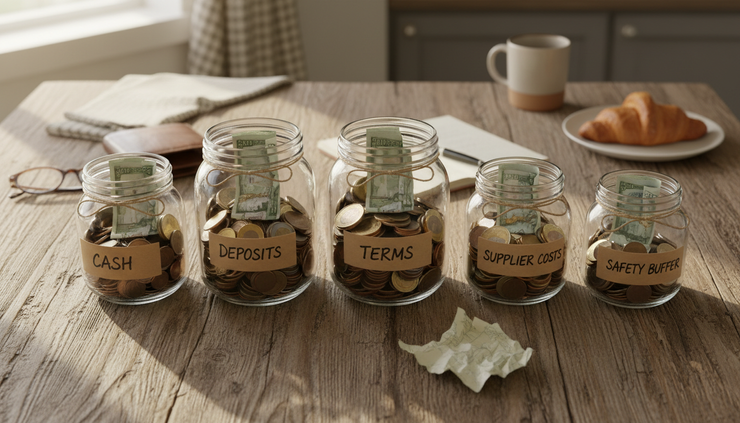
Il y a de l'argent en banque. Il y a des acomptes clients. Il y a des échéances de paiement qui déterminent la date d'arrivée du reste des fonds. Il y a des factures fournisseurs qui arrivent avant, pendant ou après la livraison. Enfin, il y a la réserve de sécurité, l'argent qu'il ne faut pas toucher sauf en cas d'imprévu.
PerCapita Cash Flow Control intègre ces éléments dans une analyse unique. Au lieu de se demander « Avons-nous suffisamment de liquidités aujourd'hui ? », il pose une question plus pertinente : De combien de liquidités disponibles et sécurisées disposons-nous par client, par commande ou par unité de travail, une fois les obligations connues prises en compte ?
Ce changement est important. Il transforme un simple solde bancaire en une vision opérationnelle de la liquidité.
Pourquoi l'argent liquide en banque ne révèle pas toute l'histoire
Un solde bancaire positif peut être trompeur. Une partie de cet argent appartient peut-être déjà aux fournisseurs. Une autre partie peut correspondre à des acomptes clients destinés à financer un projet précis. Une autre encore doit rester inutilisée en raison du paiement des salaires, de la TVA, du loyer ou d'un retard de paiement.
Un solde bancaire indique ce qui est présent. Il n'indique pas ce qui est disponible .
Par exemple, imaginez qu'une entreprise dispose de 25 000 € sur son compte le 15/04/2026. Sur le papier, la situation semble confortable. Pourtant, le tableau se complique lorsqu'on examine les détails :
Article en espèces | Montant |
Solde bancaire | 25 000 € |
Dépôts clients conservés pour travaux en cours | 8 000 € |
Factures fournisseurs payables sous 14 jours | 9 500 € |
marge de sécurité minimale | 5 000 € |
De l'argent liquide réellement disponible | 2 500 € |
L'entreprise ne dispose pas réellement de 25 000 € à dépenser. Elle possède 2 500 € de trésorerie disponible une fois ses engagements honorés.
C’est précisément ce type d’écart que le contrôle des flux de trésorerie par habitant vise à mettre en évidence. Il ne considère pas chaque euro comme équivalent ; il segmente les flux de trésorerie en fonction de leur finalité, de leur échéance et du risque qu’ils représentent.
Ce modèle est donc particulièrement avantageux pour les entreprises qui versent des acomptes, effectuent des paiements échelonnés, réalisent des travaux sur mesure, utilisent des stocks importés, supportent des coûts de sous-traitance ou font face à de longs délais de livraison de la part de leurs fournisseurs. Il convient également aux sociétés de services, aux artisans, aux cliniques, aux organismes de formation, aux ateliers, aux groupes hôteliers et aux équipes travaillant sur des projets spécifiques.
Cet article est uniquement informatif et ne remplace pas les conseils financiers d'un comptable ou d'un conseiller connaissant bien le secteur.
Les cinq éléments qui doivent figurer dans une seule analyse
Le contrôle des flux de trésorerie est souvent défaillant lorsque les sources d'information sont cloisonnées. Les équipes commerciales connaissent les acomptes. Les opérations connaissent les coûts fournisseurs. Le service financier connaît les conditions de paiement. Les propriétaires connaissent la réserve de sécurité. La banque connaît le solde actuel.
Aucun de ces points de vue n'est suffisant à lui seul.
Un modèle unifié rassemble cinq éléments d'entrée.
Espèces disponibles
La trésorerie disponible commence par les liquidités en banque, auxquelles s'ajoutent les sommes déjà absorbées par les obligations réelles. Elle doit exclure les recettes fiscales affectées à un usage spécifique, les dépôts destinés à financer des projets particuliers et toute réserve minimale que l'entreprise a choisi de constituer.
Voici une version simplifiée :
`Trésorerie disponible = Trésorerie bancaire - coûts engagés - dépôts protégés - réserve de sécurité`
Ce chiffre est souvent inférieur aux prévisions. C'est un avantage, pas un inconvénient. Un chiffre réaliste permet de prendre de meilleures décisions.
dépôts des clients
Les acomptes améliorent la trésorerie, mais ils engendrent aussi des responsabilités. Un acompte de 3 000 € ne vaut pas une vente conclue de 3 000 € si des travaux restent à effectuer.
Les acomptes doivent être liés au coût de la livraison. La question n'est pas seulement : « Quel montant d'acompte avons-nous perçu ? » Il s'agit aussi de savoir si cet acompte couvrira les premiers paiements liés à la main-d'œuvre, aux matériaux et aux fournisseurs.
Un acompte versé rapidement et couvrant les frais initiaux allège la pression. Un acompte insuffisant peut contraindre l'entreprise à financer les travaux du client avant le règlement de la facture finale.
Conditions de paiement
Les conditions de paiement déterminent le calendrier des encaissements. Deux clients peuvent générer le même chiffre d'affaires, mais exercer une pression très différente sur les clients.
Un client qui paie 50 % d'acompte et 50 % à la livraison présente un profil de trésorerie différent de celui d'un client qui paie la totalité 30 jours après la facturation. Les deux situations peuvent sembler avantageuses, mais une seule sera facilement supportable.
Les délais de paiement doivent être évalués en fonction des étapes de réalisation des travaux, et non uniquement des dates de facturation. Si les coûts des fournisseurs sont réglés la première semaine et le paiement du client la sixième, l'entreprise finance la différence.
Coûts des fournisseurs
Les coûts des fournisseurs comprennent les stocks, les matériaux, les sous-traitants, l'emballage, la logistique, les logiciels liés à la livraison et tous les coûts externes nécessaires à la réalisation des travaux.
La question essentielle est celle du calendrier. Les coûts qui surviennent avant l'encaissement pèsent sur la trésorerie. Ceux qui surviennent après allègent cette charge.
Les conditions de paiement des fournisseurs peuvent influencer positivement ou négativement la trésorerie. Un délai de 30 jours peut s'avérer avantageux, à condition que les clients règlent leurs factures avant ce délai. En cas de retard de paiement, cet avantage disparaît.
marge de sécurité
La réserve de sécurité correspond au montant que l'entreprise choisit de ne pas dépenser en période d'activité normale. Elle la protège contre les retards de paiement, les hausses de prix des fournisseurs, les annulations de commandes, les variations saisonnières de la demande, les problèmes d'équipement et les aléas liés au calendrier fiscal.
Une marge de sécurité ne doit pas être vague. Elle doit être définie par une valeur numérique et une règle.
Par exemple:
Conservez au moins 10 000 € intacts en permanence.
Conservez l'équivalent d'un mois de frais fixes.
Conservez suffisamment de fonds pour couvrir la plus importante facture fournisseur à régler dans les 30 prochains jours.
Conservez une marge de sécurité par client ou projet actif.
La meilleure règle dépend du modèle économique. L'important est que la réserve soit constituée avant la prise de décision, et non après que les fonds aient déjà été dépensés.
Ce que la perspective par habitant apporte
L'expression « par habitant » signifie par personne. En matière de gestion de trésorerie, elle peut désigner un montant par client, par réservation, par commande, par membre, par mission ou par unité de livraison. L'unité de mesure appropriée dépend du mode de génération de revenus de l'entreprise.
Une vision par habitant transforme le montant total des liquidités en une mesure opérationnelle concrète.
Pour une entreprise travaillant par projet, l'unité peut être un projet en cours. Pour un organisme de formation, il peut s'agir d'un participant. Pour un service de réparation, d'une intervention. Pour un service d'abonnement, d'un client actif.
C'est important car la trésorerie totale peut masquer les pressions créées par la croissance.
Une entreprise employant 20 personnes peut disposer de plus de liquidités qu'avec 10 employés. Cependant, si chaque emploi implique des dépenses initiales auprès des fournisseurs, la pression sur la trésorerie par emploi peut s'avérer plus forte. La croissance semble alors profitable dans le rapport des ventes, mais la situation financière se dégrade.
Un modèle par habitant peut montrer :
Argent disponible par client actif
Acompte perçu par commande
Coût du fournisseur dû par tâche
Déficit de trésorerie prévu par unité de livraison
Marge de sécurité requise par engagement actif
Pourcentage d'acompte à atteindre pour les nouveaux travaux
Cela facilite la mise en œuvre de l'analyse.
Un exemple simple par habitant
Prenons l'exemple d'un atelier de fabrication de meubles sur mesure. Il comprend :
Mesure | Montant |
Commandes actives | 10 |
Liquidités disponibles après le règlement des obligations fixes | 18 000 € |
Dépôts des clients collectés | 12 000 € |
Les frais des fournisseurs sont exigibles avant la fin des travaux. | 20 000 € |
Tampon de sécurité requis | 7 500 € |
À première vue, 18 000 € de liquidités disponibles semblent suffisants. Le détail par commande est plus révélateur :
Mesure par commande | Montant |
Paiement comptant disponible par commande active | 1 800 € |
Acompte perçu par commande active | 1 200 € |
Coût fournisseur dû par commande active | 2 000 € |
Marge de sécurité nécessaire par commande active | 750 € |
Chaque commande engendre un besoin de trésorerie immédiat de 2 000 € auprès du fournisseur, alors que seulement 1 200 € ont été versés à titre d'acompte. Le manque à gagner s'élève donc à 800 € par commande avant la finalisation de la livraison. Sur 10 commandes, cela représente une pression de 8 000 €.
L'atelier peut encore être rentable. Le problème, c'est le timing. Il lui faut plus de liquidités dès le départ, de meilleures conditions avec les fournisseurs, une facturation plus rapide par étapes, ou une plus grande marge de manœuvre avant d'accepter de nouveaux projets.
Comment l'analyse unifiée modifie les décisions
Un bon modèle de gestion de trésorerie devrait modifier les comportements. S'il se contente de confirmer le solde bancaire, il n'apporte que peu de valeur ajoutée.
Lorsque la trésorerie, les dépôts, les conditions, les coûts et les réserves sont présentés d'un seul coup d'œil, les décisions quotidiennes deviennent plus claires.
Les règles de tarification et de dépôt sont désormais ancrées dans la réalité.
De nombreuses règles relatives aux dépôts sont le fruit de l'habitude. Une entreprise demande 20 %, 30 % ou 50 % car cela lui semble courant sur son marché. Une analyse unifiée permet de vérifier si cette règle est réellement efficace.
Si les coûts initiaux des fournisseurs représentent 45 % de la valeur de la commande, un acompte de 20 % risque d'être insuffisant. Si le coût principal réside dans la main-d'œuvre et que le paiement est rapide, un acompte moins élevé peut être acceptable.
L'acompte doit correspondre aux modalités de paiement en espèces lors de la livraison, et non pas seulement aux attentes du client.
Une question utile est :
Quel est le montant minimum de l'acompte nécessaire pour que cette commande n'affecte pas la trésorerie disponible avant la prochaine facturation ?
Cette question relie la politique commerciale à la réalité des flux de trésorerie.
Les conditions de paiement ne sont plus un détail.
Les conditions de paiement figurent généralement à la fin d'un devis ou d'une facture. En pratique, elles influencent le cycle de trésorerie autant que le prix lui-même.
Une vente de 10 000 € réglée d'avance est peut-être plus sûre qu'une vente de 12 000 € réglée plus tard. Accepter une commande plus onéreuse peut néanmoins s'avérer intéressant, mais l'entreprise doit évaluer l'impact sur sa trésorerie avant de s'engager.
Une vision unifiée permet de comparer des termes tels que :
Conditions générales du client | Effet de trésorerie |
50 % à la commande, 50 % à la livraison | Réduit la pression sur le financement initial |
30 % à la commande, 40 % à l'étape suivante, 30 % à la fin. | Les matchs mis en scène fonctionnent bien |
Facture à 100 % après livraison, 30 jours | Nécessite des fonds pour financer l'intégralité du cycle de livraison |
Honoraires versés mensuellement à l'avance | Fournit des liquidités prévisibles si les coûts sont stables |
Le meilleur contrat n'est pas toujours le plus strict. C'est celui qui concilie la confiance du client, les normes du marché, les coûts de livraison et la sécurité des espèces.
Les négociations avec les fournisseurs deviennent plus spécifiques
Demander de « meilleures conditions » aux fournisseurs est vague. Une analyse approfondie permet de déterminer quelles conditions seraient réellement avantageuses.
Par exemple, si les paiements d'étape des clients arrivent autour du 21e jour, le passage d'un délai de paiement fournisseur de 14 à 30 jours peut éliminer un besoin de trésorerie. Si les importations nécessitent un paiement avant expédition, le modèle peut indiquer qu'il faut alors augmenter les acomptes des clients.
Cela permet également d'éviter les fausses économies. Un fournisseur proposant une petite remise pour paiement immédiat peut sembler attractif. Cependant, si ce paiement anticipé réduit la marge de sécurité, la remise risque de ne pas justifier le risque supplémentaire.
Les décisions de croissance deviennent plus sûres
Une augmentation des ventes peut engendrer davantage de tensions lorsque les acomptes, les conditions de paiement et les coûts des fournisseurs sont déséquilibrés.
Un modèle par habitant permet de déterminer si chaque nouveau client renforce la trésorerie ou la réduit. Cela apporte une réponse plus claire à des questions telles que :
Pouvons-nous accepter cinq projets supplémentaires ce mois-ci ?
Faut-il un acompte plus important pour un travail urgent ?
Quelles sont les conditions clients trop lourdes à supporter ?
Quel montant de coûts fournisseurs pouvons-nous engager avant le prochain cycle de paiement ?
À partir de quel niveau de nouvelles commandes nous ferions passer sous le seuil de sécurité ?
La croissance est plus facile à gérer lorsque chaque nouvelle unité de travail a un profil de trésorerie connu.

Élaboration d'un modèle pratique de contrôle des flux de trésorerie par habitant
Le modèle n'a pas besoin d'être complexe au départ. Une simple feuille de calcul peut suffire si les données sont à jour et les catégories cohérentes.
Commencez par une unité, comme un client, une commande ou un projet. Ajoutez ensuite les champs clés.
Utilisez une ligne par engagement actif
Chaque unité active doit avoir sa propre ligne. Par exemple, chaque projet pourrait inclure :
Champ | But |
ID client ou de commande | Lier l'argent liquide à un véritable engagement |
Valeur totale | Affiche les revenus prévus |
Dépôt reçu | Démontre un financement précoce des clients |
Prochaine date de paiement du client | Indique la date d'arrivée prévue des fonds. |
Frais du fournisseur dus | Indique les fonds nécessaires pour la livraison |
dates de paiement des fournisseurs | Indique la pression de synchronisation |
Étape de travail | Indique si la facturation doit avoir lieu prochainement |
Marge de sécurité allouée | Protège contre les risques |
position de trésorerie nette | Indique si l'unité permet d'économiser de l'argent ou d'en perdre. |
La trésorerie nette ne doit pas se baser uniquement sur les revenus. Elle doit comparer les flux de trésorerie entrants prévus aux dépenses et aux besoins de réserve sur la durée.
Trier par risque de trésorerie, et non par revenu
Les revenus peuvent être une source de distraction. Un gros projet peut paraître attrayant tout en engendrant un déficit de trésorerie important.
Classez les projets en cours par ordre de risque financier. Les projets les plus risqués présentent souvent une ou plusieurs des caractéristiques suivantes :
Dépôt faible comparé aux coûts initiaux
Longues conditions de paiement client
Le paiement au fournisseur est dû avant l'encaissement du client.
Coût élevé des matériaux ou des sous-traitants
Date d'achèvement indéterminée
Plus d'espace disponible dans la mémoire tampon allouée
Cette perspective permet de déterminer quelles conversations doivent avoir lieu en premier.
Un projet à faible risque peut ne nécessiter aucune intervention. Un projet à haut risque peut nécessiter une facture d'étape, une modification des conditions du fournisseur, une mise à jour du calendrier de livraison ou un gel des dépenses supplémentaires.
Recalculez avant de dire oui
Le modèle est le plus pertinent avant l'acceptation de nouveaux travaux.
Avant de confirmer une nouvelle commande, indiquez l'acompte prévu, les coûts des fournisseurs, les dates et la marge de sécurité nécessaire. Vérifiez ensuite l'impact sur votre trésorerie disponible.
Si la commande fait passer la trésorerie en dessous du seuil de sécurité, l'entreprise a plusieurs options :
Demandez un acompte plus important.
Ajouter un paiement d'étape.
Réduire les délais de paiement des clients.
Alignez les paiements aux fournisseurs avec les paiements en espèces des clients.
Reportez la date de début.
Réduisez la portée jusqu'à ce que le timing convienne.
Refuser ou suspendre la commande.
Cela transforme l'analyse mensuelle des flux de trésorerie en un outil de décision.
Erreurs courantes qui fragilisent le modèle
Une analyse de trésorerie unifiée ne nécessite pas de prévisions parfaites. Elle requiert des données fiables et des mises à jour régulières.
Les erreurs les plus fréquentes sont simples.
Considérer les dépôts comme de l'argent gratuit
Les dépôts semblent utiles car ils augmentent le solde bancaire. Ils ne sont vraiment avantageux que si les frais de livraison et le risque de remboursement associés sont clairement indiqués.
Si un acompte est destiné à financer un projet précis, indiquez-le clairement. Ne le laissez pas disparaître dans les dépenses générales sans suivre le coût restant pour la réalisation.
Ignorer les retards de paiement
Les délais de paiement annoncés ne reflètent pas toujours les comportements de paiement réels. Si les clients paient souvent avec 10 jours de retard, intégrez ce comportement dans le modèle.
Un délai de 30 jours peut se comporter comme s'il était de 40 jours. Cette différence peut avoir son importance lorsque les factures des fournisseurs sont dues le 14e ou le 30e jour.
Configurer le tampon une fois pour toutes et ne plus y penser.
La marge de sécurité appropriée varie en fonction de la taille des commandes, de l'exposition aux fournisseurs, de la saisonnalité et des coûts fixes. Une entreprise qui accepte des projets plus importants peut avoir besoin d'une réserve plus conséquente, même si son chiffre d'affaires mensuel est en hausse.
Réévaluez votre marge de sécurité lorsque la situation de l'entreprise évolue, et pas seulement lorsque la trésorerie se tend.
Mélanger les bénéfices et les liquidités
Le profit mesure la valeur créée. La trésorerie, quant à elle, est une question de timing et de survie. Une commande rentable peut néanmoins engendrer un manque de trésorerie si les coûts surviennent trop tôt.
Les deux mesures sont importantes. Elles répondent à des questions différentes.

À quoi ressemble un bon contrôle
Un système de trésorerie sain apporte des réponses claires avant que la pression ne s'accentue.
Il devrait indiquer le montant des fonds pouvant être utilisés en toute sécurité, les dépôts liés à chaque travail, la date d'arrivée prévue des paiements clients, les échéances des fournisseurs et le montant de la réserve à préserver.
PerCapita Cash Flow Control permet d'appréhender ces questions dans un cadre unifié. Sa valeur ne réside pas dans une formule complexe, mais dans la façon dont chaque client, commande ou projet est considéré comme un événement de trésorerie, avec ses échéances, ses coûts et ses risques.
Lorsque le modèle fonctionne, l'entreprise peut dire oui avec plus de prudence, effectuer des dépôts avec plus d'assurance, négocier des conditions avec des justifications plus claires et protéger ses réserves avant que le solde bancaire ne devienne un signal d'alarme.
L'étape suivante, très concrète, consiste à choisir l'unité de mesure la plus adaptée au travail, à recenser tous les engagements en cours et à calculer la trésorerie disponible par unité. Une fois ce chiffre connu, les décisions relatives à la trésorerie deviennent beaucoup plus faciles à prendre.
Une gestion efficace de la trésorerie peut impliquer le suivi de plusieurs clients, projets et échéances de paiement. PerCapita Cash Flow Control offre un point de départ ciblé : l’évaluation de l’impact sur la trésorerie d’un engagement spécifique en fonction de la trésorerie disponible, des acomptes clients, des conditions de paiement, des coûts fournisseurs, des autres frais initiaux et d’une marge de sécurité.
Avant d'accepter votre prochaine commande, évaluez son impact sur votre trésorerie. Saisissez vos hypothèses dans PerCapita Cash Flow Control et découvrez comment les dépôts, les coûts et les délais de paiement modifient la situation.
ESSAYEZ L'APERÇU GRATUIT DES CRÉANCES → Contrôle des flux de trésorerie par habitant


Commentaires